Что такое бета: измеряем волатильноть
Индустрия фондового рынка изобрела показатели, которые помогают определить степень риска отдельных активов. Бета-коэффициент — один из таких показателей.
Бета-коэффициент — это единичная цифра, которая показывает, насколько волатильны акции, портфель или другие активы по сравнению с фондовым рынком в целом.
Рыночному эталону присваивается бета 1,0. В качестве эталона может выступать любой страновой индекс широкого рынка, например S&P 500, немецкий DAX и даже российский РТС.
Бета рассчитывается математической формулой, которая сравнивает изменение динамики акций (ковариацию) или других активов с динамикой широкого рынка.
Инвестирование в активы с низкой бетой считаются менее рискованными и подходят для консервативных инвесторов, поскольку они более устойчивы при падении фондового рынка. Вместе с тем активы с низкой бетой будут отставать в росте на бычьем рынке.
Как и проверка прогноза погоды перед выходом в океан, бета помогает инвесторам узнать на какой уровень риска они идут с той или иной акцией. Например, акции Shopify с бета-коэффициентом 1,44 будут на 44% более волатильны, чем рынок в целом, в то время как динамика акций Alphabet с бета 1,00 будет точно соответствовать фондовому рынку.
Акции компании Merck с бета 0,43, при росте и падении индекса S&P 500 на 1% будет расти / падать всего на 0,43%. В том случае, если вы дивидендный инвестор, Merck с дивдоходностью 3,4% годовых может быть основой вашего портфеля.
Хотя бета-коэффициент помогает оценить степень риска, это не “серебряная пуля”:
• Показатель полезен для прогнозирования краткосрочной волатильности ценной бумаги, но не для долгосрочной динамики.
• На фоне сильных корпоративных новостей динамика акций может сильно отличаться от показателя бета.
Некоторые ценные бумаги иногда имеют отрицательные бета-коеффициенты. Например, у акций маркет-мейкера Virtu Financial бета равна -0,26. Отрицательная бета означает, что цена акций будет двигаться в противоположном направлении от рынка в целом.
Показатель бета можно узнать в скринерах акций, таких как Finviz, Guru-Fokus или YCharts. На картинке ниже — некоторые популярные акции и их бета-коэффициенты.
Подписывайтесь на Кабинет инвестора в Telegram! Там еще много интересного!
Что такое бета-коэффициент
Рыночные профессионалы при анализе отдельно взятых ценных бумаг и инвестиционных портфелей часто применяют бета-коэффициент, или β-коэффициент, с помощью которого определяют зависимость доходности ценной бумаги (или портфеля ценных бумаг) от доходности рынка в целом. Её часто характеризует динамика индекса, а также степень риска анализируемого актива и его волатильность. Применяя бета-коэффициент, рыночные профессионалы могут составлять качественные диверсифицированные портфели, способные показывать весьма интересную доходность и сглаживать рыночный риск. Что такое бета-коэффициент, мы расскажем в данной статье.
Логика и определение бета-коэффициента, а также формула его расчёта
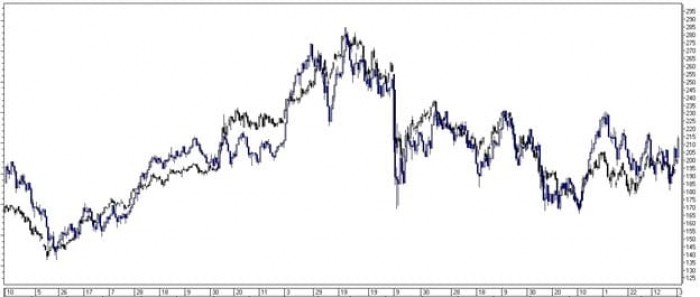
В ценовой динамике различных активов существует взаимосвязь, которую ещё называют корреляцией. Такие взаимосвязи могут быть более или менее выраженными, а также прямыми или обратными. Приведём пример прямой корреляции: часто при росте Индекса РТС более-менее синхронно растут в цене акции «Сбербанка».
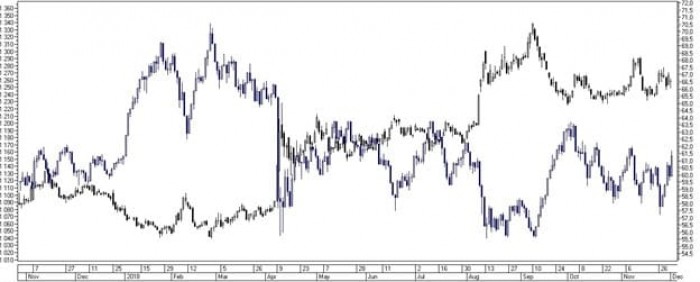
Напротив, весьма часто при снижении стоимости доллара США растёт значение Индекса РТС — это пример обратной корреляции.
Подобная синхронность или асинхронность могут быть как более, так и менее выраженными. Например, если индекс вырастет в цене, допустим на 2%, то какая-нибудь бумага второго эшелона может и вовсе не измениться в своей стоимости. Но это предположение не говорит о полном отсутствии взаимосвязи — просто она менее выражена, так как при каком-либо серьёзном позитиве (сильно выраженном) в индексе рост (пусть и менее выраженный) вполне может охватить и многие бумаги с меньшей корреляцией. Также есть бумаги с большей волатильностью, которые своим ценовым размахом способны опережать динамику индекса.
Соответственно, можно говорить как о волатильности бумаг при какой-либо динамике индекса, так и о синхронности или асинхронности ценовой динамики. Волатильность, в свою очередь, характеризует и риск финансовых вложений, так как диапазон ценовых значений априори расширяется как в сторону увеличения цены, так и в сторону снижения. И именно волатильность и синхронность подобной динамики характеризуют бета-коэффициент.
Использование бета-коэффициента было предложено Гарри Марковицем, изначально он назывался индексом недиверсифицируемого риска. Это весьма неплохо передаёт его логику, так как включение в портфель бумаг с грамотно подобранной бетой способно значительно сгладить кривую доходности портфеля при индексной волатильности.
Рассмотрим непосредственно бета-коэффициент. Он рассчитывается как отношение ковариации доходностей бумаги и индекса (анализируемого и эталонного активов: бумага и портфель, портфель и индекс или бумага и индекс) к дисперсии доходности индекса.
β = Cov (Бн, Ин) / Var (И), где
β — бета-коэффициент, Бн — доходность бумаги, Ин — доходность индекса, Cov — ковариация бумаги и индекса, Var — дисперсия индекса.
Для лучшего понимания данную формулу бета-коэффициента можно представить в следующем виде:
β = ∑ (Бн — Бнср) * (Ин — Инср) / ∑ (Ин — Инср)2, где
Бн — доходность бумаги за анализируемый период, Бнср — средняя доходность бумаги за анализируемый период, Ин — доходность индекса за анализируемый период, Инср — средняя доходность индекса за анализируемый период, н — рассматриваемый период времени.
Если бумага в среднем двигается синхронно с индексом, то бета будет положительной, если же бумага движется асинхронно (обратная корреляция), то бета принимает отрицательные значения. Если бета равна единице, то можно говорить о полной синхронности бумаги и индекса. Если бета примет значение от нуля до единицы, то бумага имеет определённую синхронность с индексом, но её волатильность всё же меньше. А если показатель выше единицы, то бумага проявляет большую волатильность в сравнении с индексом при наличии синхронности движения.
Когда доходность индекса составила 10%, а бета бумаги 0,7, можно сказать, что доходность бумаги 7%. Если же бета 1,2, то бумага покажет доходность 12%, а если бета −0,2, то доходность бумаги −2%.
У каждой бумаги есть своя бета по отношению к индексу, даже околонулевая. А если учесть, что портфель состоит из определённых бумаг в соответствии с их весовыми коэффициентами, то общая бета портфеля к индексу будет равна сумме произведений беты бумаг, образующих портфель, и их весовых коэффициентов.
βп — бета-коэффициент портфеля, βб — бета-коэффициент бумаги, х — весовой коэффициент бумаги (процентная доля бумаги в портфеле).
Плюсы и минусы использования бета-коэффициента
У применения бета-коэффициента есть как сильные, так и слабые стороны. К плюсам беты можно отнести относительную простоту понимания и применения, так как подбор бумаг с её учётом позволяет сгладить доходность портфеля при индексной волатильности.
Также бету часто применяют при оценке управления портфелем ценных бумаг, так как результативность управления обычно оценивается в сравнении с динамикой индекса за аналогичный период, а задача управляющего — обогнать доходность индекса и показать лучший результат.
К проблемам использования бета-коэффициента компании можно отнести то, что приходится сравнивать бумаги с основными индексами Московской биржи, в которых велика доля участия сырьевых компаний. Поэтому может быть целесообразно в качестве эталонного бенчмарка брать не только эти индексы, но также производить расчёт бета-коэффициента по отношению к соответствующему отраслевому индексу и сравнивать эту бету с бетой компаний аналогичной отрасли.
Использование беты позволяет лучше понять и рационально составить портфель ценных бумаг как с точки зрения волатильности, так и с точки зрения корреляции бумаг, образующих портфель с общим рынком, характеризуемым индексом. Это делает результаты управления более прогнозируемыми и статистически более высокими.
Изучить все нюансы использования бета-коэффициента и начать зарабатывать на биржевых торгах вам всегда поможет компания «Открытие Брокер»!
Бета-коэффициент для инвестора — полезен или нет?

🅱️-коэффициент в инвестициях называют мерой систематического риска. Это может быть как риск по отдельному активу (акции или облигации), так и по всему портфелю. Ты же помнишь, что риск по бумаге — это волатильность? Так что бета-коэффициент можно считать еще и мерой волатильности бумаги.
✅В общем случае принято считать, что волатильность актива с B=1 будет равна волатильности рынка. Растет рынок на 10% — вместе с ним растет на те же 10% и актив. Падает рынок — падает актив.
✅Есть активы с B>1. В таком случае, их волатильность выше среднерыночной. Например, у акции Сбербанка B=1,3. Это значит, что при падении индекса Мосбиржи на 10% акции Сбербанка в среднем падают на 13%.
❓Где брать значения Бета для бумаг, которые торгуются на Мосбирже? Можно посчитать самостоятельно, это полезно и несложно. Считается в Гугл-таблицах с помощью функции SLOPE, которой нужно передать значения доходности актива и доходности индекса IMOEX. Но можно и просто найти в свободном доступе на сайте Мосбиржи (https://www.moex.com/ru/forts/coefficients-values.aspx). Там приведены данные по Бета, рассчитанной за последние 30 дней.
💡Ну и самый важный вопрос — для чего нужна Бета и как ей пользоваться обычному инвестору? Тут все просто: портфель с высокой Бета является растущим, портфель с низкой Бета является защитным. В период спада и высокой волатильности (как сейчас, например) добавляем в портфель бумаги с низкой Бета для того, чтобы снизить потери. В период роста берем активы с высокой Бета и увеличиваем доходность портфеля. Лично я пересчитываю Бету портфеля каждый раз, когда планирую добавить в него новую бумагу. Таким образом определяю, как поменяется профиль портфеля от включения в него нового актива.
Источник https://vc.ru/finance/235241-chto-takoe-beta-izmeryaem-volatilnot
Источник https://journal.open-broker.ru/investments/chto-takoe-beta-koefficient/
Источник https://smart-lab.ru/blog/609437.php